 KHIZHNYAKOV
Wofür
Bevor Sie zusätzliches Geld in den Immobilienkredit stecken, lohnt sich ein Blick darauf, was das bringt: um wie viel sich die Laufzeit verkürzt, wie viele Zinsen Sie sparen und wie sich die Rate ändert. In der Tabelle tragen Sie Sondertilgungen ein – Datum, Betrag und Modus –, sie berechnet die Restschuld monatlich neu und vergleicht zwei Szenarien.
Was enthalten ist
- „Parameter“: Betrag, Zins, Laufzeit bis 360 Monate, Auszahlungsdatum und Datum der ersten Rate, Rate und Summen zum aktuellen Datum.
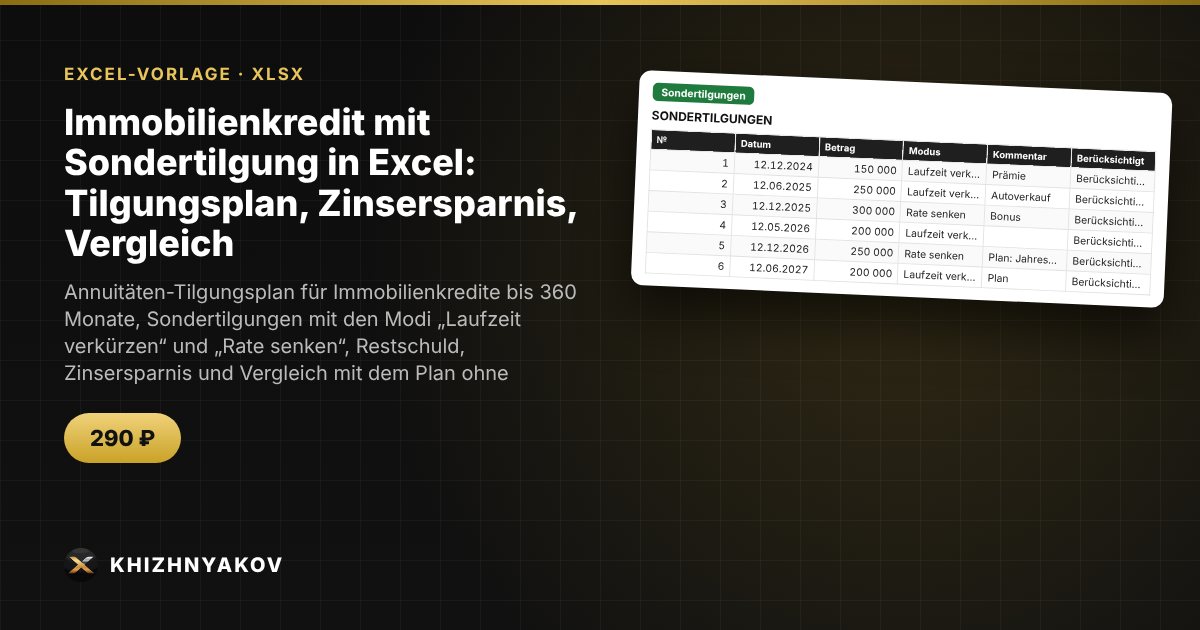
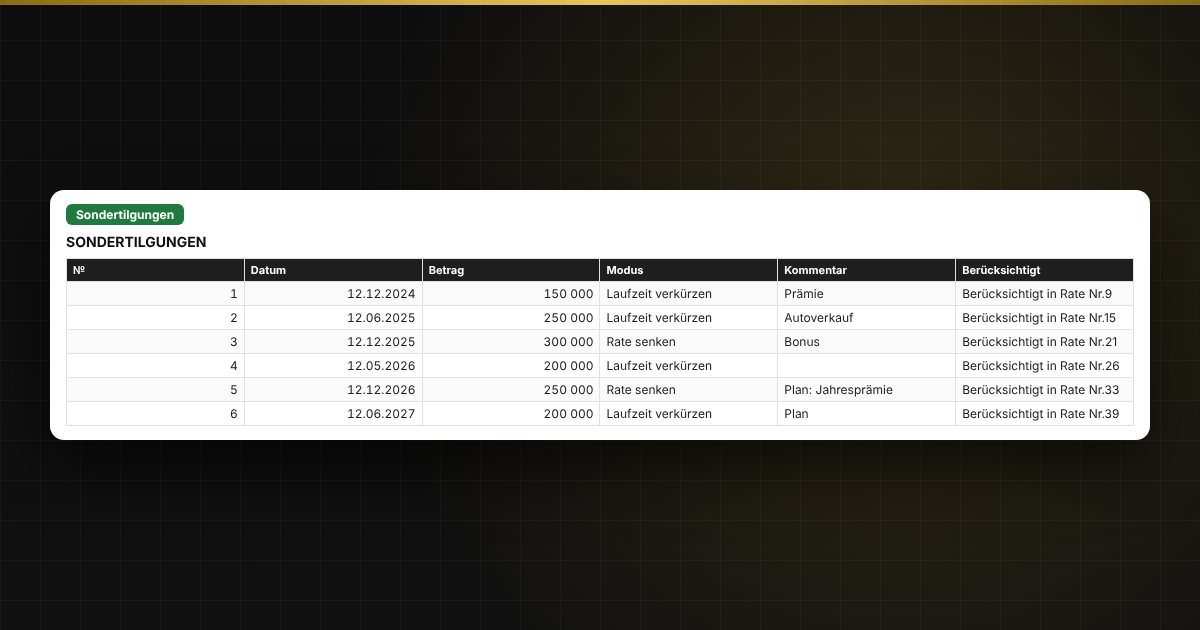
- „Sondertilgungen“: bis zu 60 Tilgungen – Datum, Betrag, Modus „Laufzeit verkürzen“ oder „Rate senken“, mit Vermerk, in welcher Rate sie berücksichtigt wurden; geplante Tilgungen sind möglich.
- „Tilgungsplan“: Rate für Rate – Zinsen, Tilgung, Sondertilgung, Restschuld; Sondertilgungen sind farblich markiert, vergangene Raten grau.
- „Plan ohne Sondertilgung“: dasselbe Darlehen ohne Sondertilgungen.
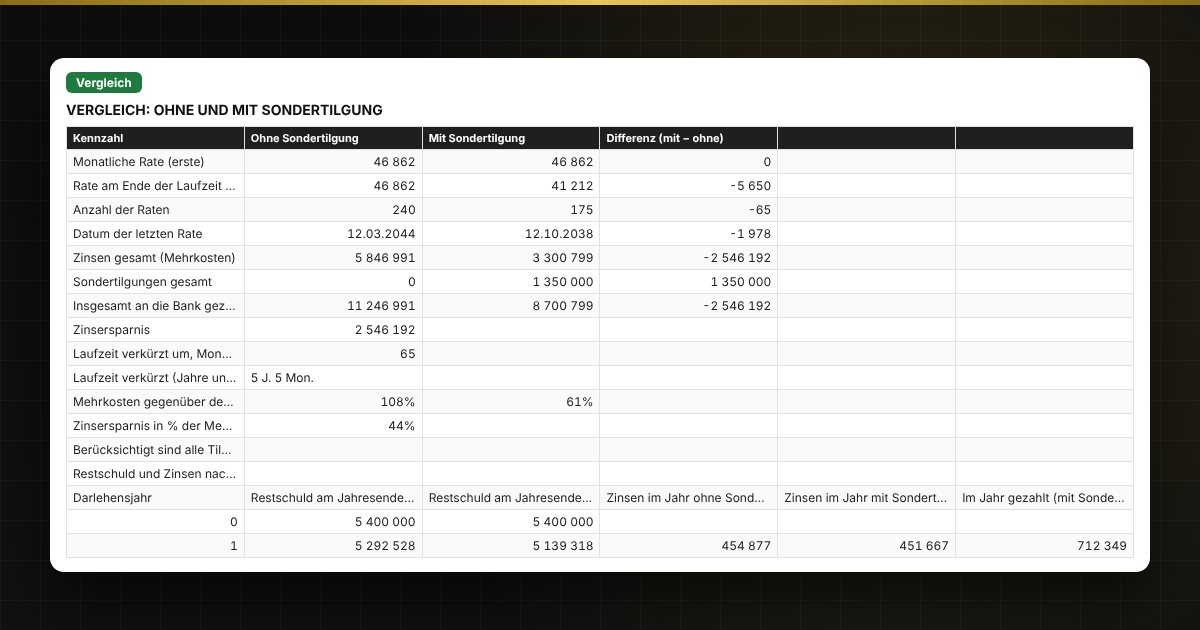
- „Vergleich“: Laufzeit, Rate, Mehrkosten, Zinsersparnis und Restschuld nach Jahren, Diagramm der Restschuld mit zwei Linien.
Für wen geeignet
Für Kreditnehmer mit Immobilienkredit oder anderen Annuitätendarlehen, die Sondertilgungen planen und die Varianten „Laufzeit verkürzen“ und „Rate senken“ vergleichen möchten.
Download
Die Vorlage enthält eine leere Tabelle und ein ausgefülltes Beispiel mit fiktiven Daten: Daran sehen Sie, wie Formeln und Prüfungen funktionieren. Es ist eine Excel-Tabelle mit gewöhnlichen Formeln, keine Buchhaltungssoftware. Alle Korrekturen und neuen Versionen des Projekts erhalten Sie kostenlos.
Kompatibilität
Excel 2007 und neuer, LibreOffice. Ohne Makros. Die Datei ist auf Deutsch. Sätze, Schwellenwerte und gesetzliche Werte stehen in den Parametern: Gleichen Sie sie vor der Arbeit mit den geltenden Vorschriften ab. Die Berechnung ist ein Richtwert.