
KHIZHNYAKOV

← Tous les modèles

Planificateur de remboursement de dettes — modèle Excel

Un tableau pour sortir de vos dettes : jusqu'à 15 crédits, cartes et prêts, méthode « avalanche » ou « boule de neige », échéancier mensuel et calcul des économies.

Planificateur de remboursement de dettes — modèle Excel
290 ₽
≈ 3 USD
Modèle vierge + exemple rempli · Excel 2007+, LibreOffice, Google Sheets
Le paiement est traité en toute sécurité par YooKassa en roubles russes. Si votre carte est refusée, écrivez-nous à info@хижняков.рф et nous trouverons un autre moyen de paiement.

À quoi ça sert

Quand on a plusieurs dettes, on ne sait pas laquelle rembourser en premier ni quand tout sera terminé. Ici, vous saisissez les soldes, les taux et les paiements minimums, choisissez une méthode, et le tableau construit un échéancier sur 10 ans : ordre de remboursement, date de sortie des dettes et montant des intérêts économisés par rapport aux seuls paiements minimums.

Contenu

  • « Paramètres » : méthode (« Avalanche » ou « Boule de neige »), budget mensuel total pour les dettes, date du premier paiement, vérification que le budget couvre les paiements minimums.
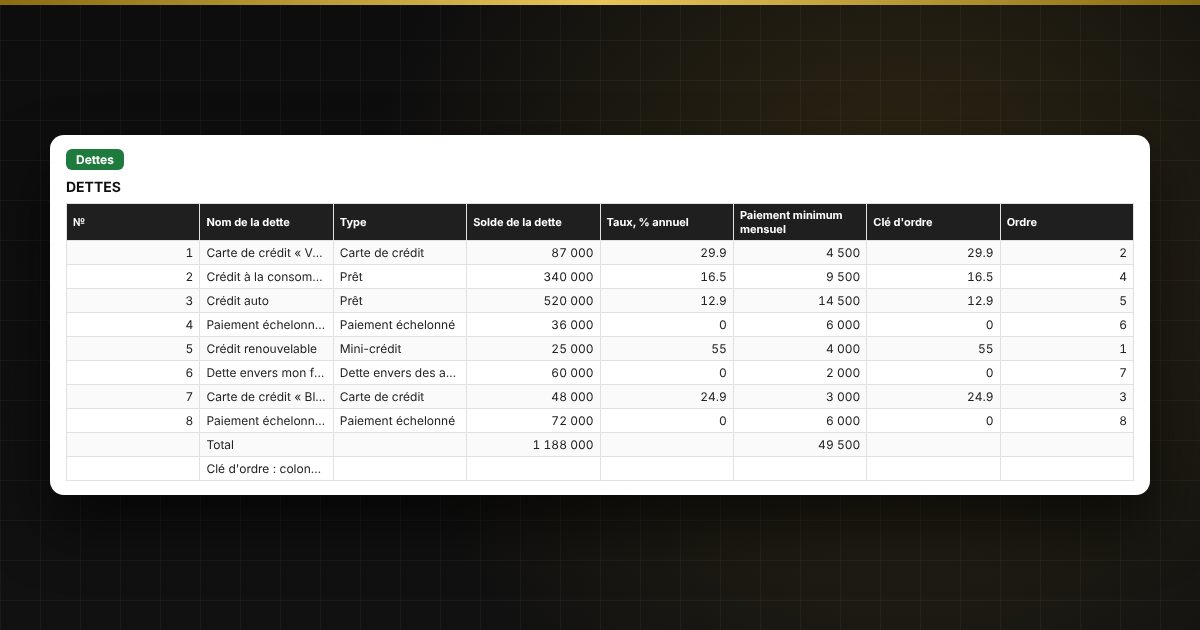
  • « Dettes » : jusqu'à 15 dettes — nom, type, solde, taux, paiement minimum ; ordre de remboursement, durée et date de clôture de chaque dette, intérêts et économies.
  • « Échéancier » : plan mensuel sur 120 mois et détail par dette, comparaison avec les seuls paiements minimums.
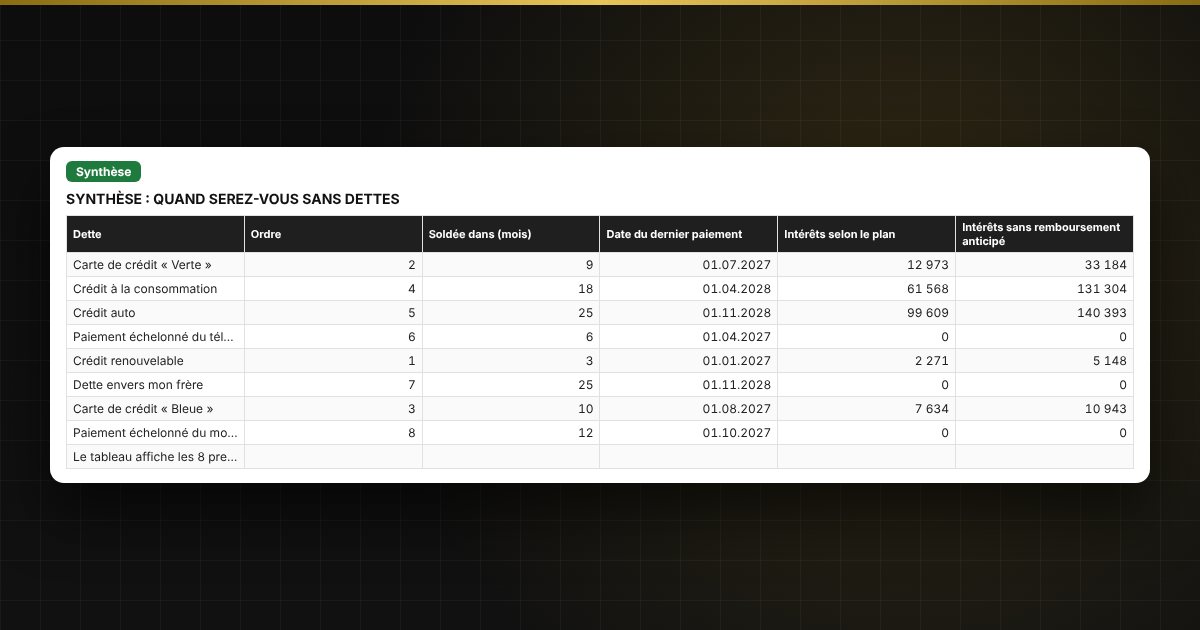
  • « Synthèse » : délai de sortie des dettes, surcoût, économie d'intérêts, deux graphiques.

Pour qui

Toute personne ayant plusieurs crédits, cartes de crédit, paiements échelonnés ou prêts, qui veut savoir dans quel ordre et en combien de temps les rembourser. Convient aussi au budget familial et au conseil en finances personnelles.

Compatibilité

Excel 2007 et versions ultérieures, LibreOffice. Sans macros. Le fichier est en français. Le fichier contient un tableau vierge et un exemple rempli avec des données fictives. Calcul indicatif.

Questions et réponses

Quelle différence entre « avalanche » et « boule de neige » ?
L'« avalanche » affecte l'argent disponible à la dette au taux le plus élevé et minimise généralement les intérêts. La « boule de neige » solde d'abord le plus petit montant : les dettes disparaissent plus vite, ce qui aide à tenir le plan.
Qu'est-ce que le budget pour les dettes ?
C'est le montant total que vous pouvez consacrer chaque mois à l'ensemble de vos dettes. Il sert à payer les minimums, et tout ce qui dépasse va à la dette prioritaire.
Que se passe-t-il quand une dette est soldée ?
Son paiement ne disparaît pas : l'argent libéré passe à la dette suivante dans l'ordre, ce qui accélère le plan, comme une boule de neige.
Le calcul est-il précis ?
Le calcul est simplifié : les intérêts sont calculés une fois par mois sur le solde, frais, assurances et pénalités ne sont pas pris en compte. Vérifiez les montants exacts avec l'échéancier de votre banque.