
KHIZHNYAKOV

← Барлық үлгілер

Қарызды өтеу жоспарлағышы: «қар кесегі» және «көшкін», кесте, пайыздан үнемдеу — Excel үлгісі

Қарыздан шығу жоспарына арналған кесте: 15-ке дейін кредит, карта және қарыз, «көшкін» немесе «қар кесегі» әдісі, айлық кесте және үнемдеу есебі.

Қарызды өтеу жоспарлағышы: «қар кесегі» және «көшкін», кесте, пайыздан үнемдеу — Excel үлгісі
290 ₽
≈ 3 USD
Бос үлгі + толтырылған мысал · Excel 2007+, LibreOffice, Google Sheets
Төлем YooKassa арқылы ресей рублімен қауіпсіз өңделеді. Картаңыз қабылданбаса, info@хижняков.рф мекенжайына жазыңыз — басқа төлем тәсілін табамыз.

Не үшін

Қарыз бірнешеу болғанда, қайсысын бірінші өтеу керек және бәрі қашан бітетіні түсініксіз. Мұнда сіз қалдықтарды, мөлшерлемелерді және ең аз төлемдерді енгізіп, әдісті таңдайсыз, ал кесте 10 жылға кесте құрады: өтеу кезегі, қарыздан шығу күні және ең аз төлемдермен салыстырғанда қанша пайыз үнемдейтініңіз.

Ішінде не бар

  • «Параметрлер»: әдіс («Көшкін» немесе «Қар кесегі»), айына қарыздарға жалпы бюджет, бірінші төлем күні, ақша ең аз төлемдерге жете ме деген тексеру.
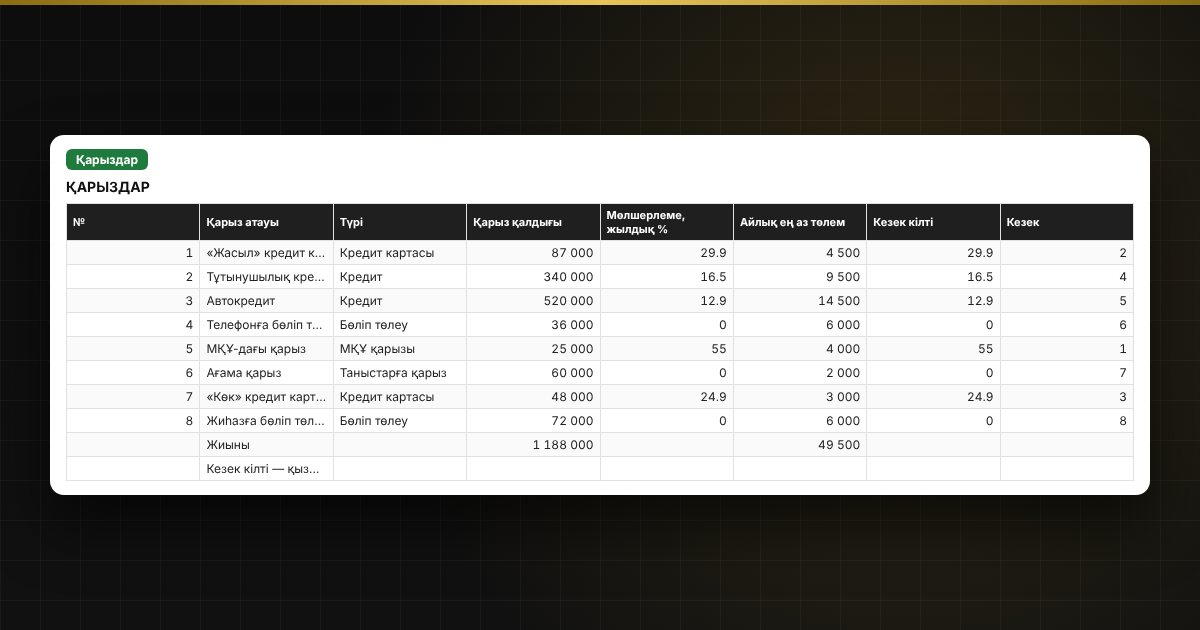
  • «Қарыздар»: 15 қарызға дейін — атауы, түрі, қалдығы, мөлшерлемесі, ең аз төлемі; өтеу кезегі, әр қарыздың мерзімі мен жабылу күні, пайыздар және үнемдеу.
  • «Өтеу кестесі»: 120 айға айлық жоспар және әр қарыз бойынша бөліп көрсету, тек ең аз төлемдерді төлеумен салыстыру.
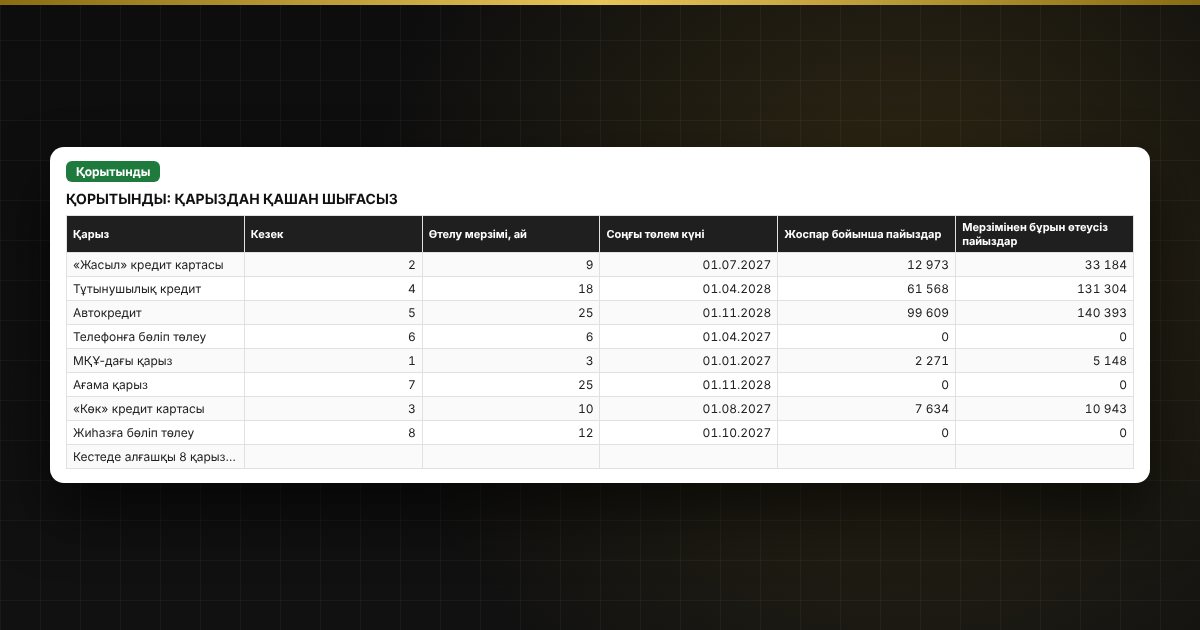
  • «Қорытынды»: қарыздан шығу мерзімі, артық төлем, пайыздан үнемдеу, екі диаграмма.

Кімге қолайлы

Бірнеше кредиті, кредит картасы, бөліп төлеуі немесе қарызы бар және оларды қандай ретпен және қанша мерзімде жабу керектігін түсінгісі келетіндердің бәріне. Отбасы бюджетіне және жеке қаржылық кеңеске жарайды.

Үйлесімділік

Excel 2007 және жаңарақ нұсқалары, LibreOffice. Макроссыз. Есеп шамалы. Файл қазақ тілінде.

Сұрақтар мен жауаптар

«Көшкіннің» «қар кесегінен» айырмасы неде?
«Көшкін» бос ақшаны мөлшерлемесі ең жоғары қарызға жібереді және әдетте артық төлемді барынша азайтады. «Қар кесегі» алдымен ең кіші қалдықты жабады: қарыздар тезірек жойылады, бұл жоспардан таймауға көмектеседі.
Қарыздарға бюджет дегеніміз не?
Бұл барлық қарыздарға бірге айына беруге дайын жалпы сома. Одан ең аз төлемдер төленеді, ал ең аз төлемнен тыс бәрі басым қарызға кетеді.
Бір қарыз жабылғанда не болады?
Оның төлемі жоғалмайды: босаған ақша кезектегі келесі қарызға ауысады, сондықтан жоспар қар кесегі сияқты жеделдейді.
Есеп қаншалықты дәл?
Есеп жеңілдетілген: пайыздар айына бір рет қалдыққа есептеледі, комиссиялар, сақтандырулар және айыппұлдар ескерілмейді. Нақты сомаларды банкіңіздің төлем кестесімен салыстырыңыз.