 KHIZHNYAKOV
À quoi ça sert
Avant de verser de l'argent en plus sur votre prêt immobilier, il est utile de voir ce que cela donne : de combien la durée sera raccourcie, combien d'intérêts vous économiserez et comment la mensualité évoluera. Dans le tableau, vous saisissez vos remboursements anticipés (dates, montants et mode), et il recalcule le capital mois par mois et compare deux scénarios.
Contenu du fichier
- «Paramètres» : montant, taux, durée jusqu'à 360 mois, dates de déblocage et de première échéance, mensualité et totaux à la date du jour.
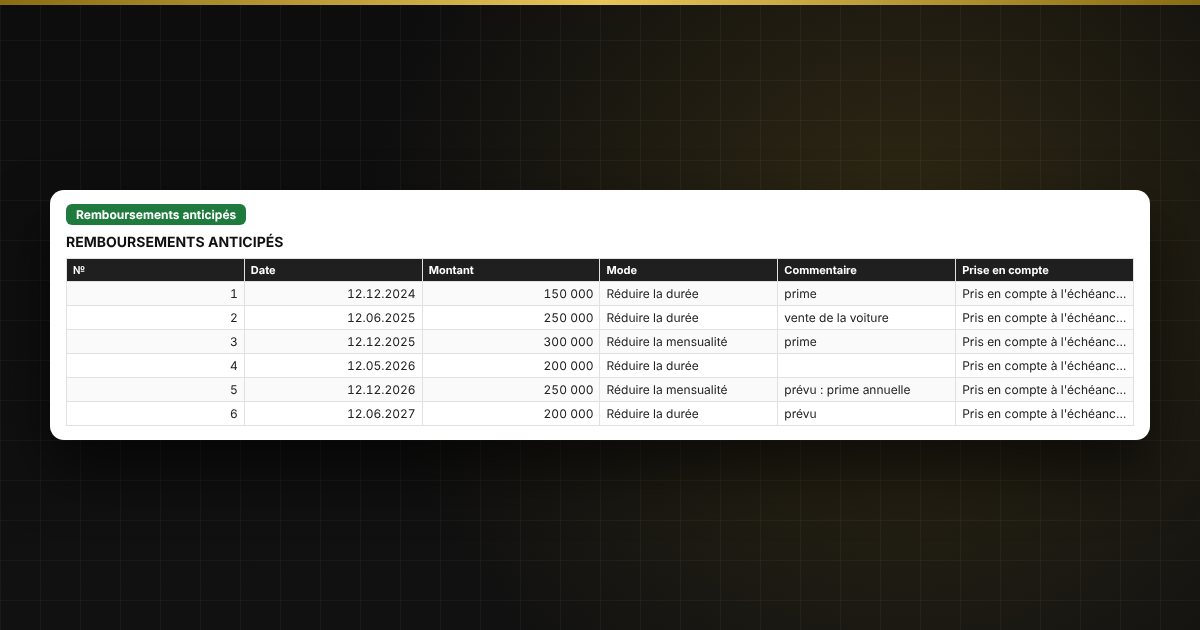
- «Remboursements anticipés» : jusqu'à 60 remboursements : date, montant, mode «Réduire la durée» ou «Réduire la mensualité», avec l'indication de l'échéance où ils sont pris en compte ; vous pouvez saisir des remboursements planifiés.
- «Échéancier» : échéance par échéance : intérêts, capital, remboursement anticipé, capital restant dû ; les remboursements sont en couleur, les échéances passées en gris.
- «Échéancier sans anticipation» : le même prêt sans remboursement anticipé.
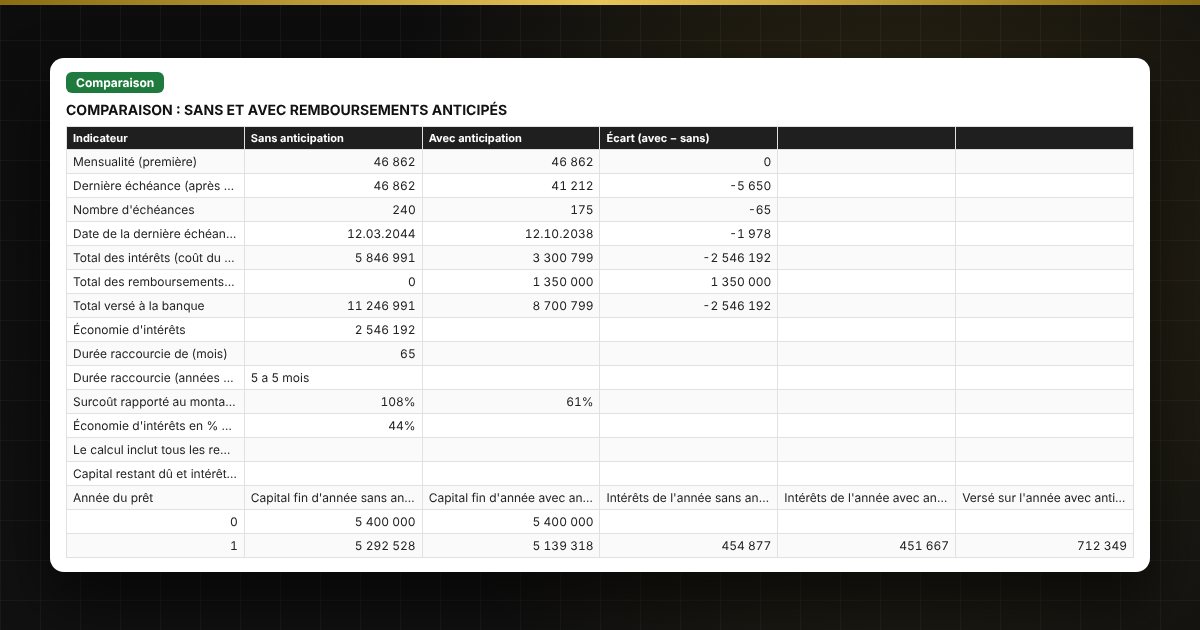
- «Comparaison» : durée, mensualité, coût du crédit, économie d'intérêts et capital restant par année, graphique du capital à deux courbes.
Pour qui
Emprunteurs d'un prêt immobilier ou d'un autre prêt à mensualités constantes qui prévoient des remboursements anticipés et veulent comparer les options «raccourcir la durée» et «baisser la mensualité».
Ce que vous recevez
Un tableau vide et un exemple rempli avec des données fictives : on y voit comment fonctionnent les formules et les contrôles. C'est un tableau Excel à formules ordinaires, et non un logiciel de comptabilité. Toutes les corrections et nouvelles versions du projet sont gratuites.
Compatibilité
Excel 2007 et versions ultérieures, LibreOffice. Sans macros. Les taux, seuils et valeurs réglementaires figurent dans les paramètres : vérifiez-les avant de travailler. Le calcul est indicatif. Le fichier est en français.