KHIZHNYAKOV
Ақша жинау жоспары: Excel-де мақсатқа қалай жинауға болады
Мақсатқа жинақ жоспарлаушысы — Excel үлгісі — Тегін жүктеу →
«Ақша қалса, жинаймын» деген тәсіл сирек жұмыс істейді: ай соңында қалған ақша әрдайым күтпеген шығынға кетеді. Мақсатқа жететіндер басқаша әрекет етеді — олар нақты соманы, мерзімді біледі және айлық жарнаны жалақы түскен күні бірінші болып бөледі.
Excel мұндай жоспар үшін тамаша құрал. Ол бірнеше секундта айына қанша салу керектігін, қазіргі жарнаңызбен мақсатқа қашан жететініңізді және депозит пайызы қаншалықты көмектесетінін көрсетеді. Төменде әдісті қадамдап талдаймыз, формулаларды береміз және дайын тегін үлгі туралы айтамыз.
1-қадам: мақсатты нақтылаңыз
Мақсат үш параметрмен сипатталады:
- сома — мысалы, көлікке алғашқы жарна 3 000 000 ₸;
- мерзім — 24 ай немесе нақты күн;
- бастапқы сома — қазір бар қаражат, мысалы 500 000 ₸.
Бұған салым мөлшерлемесі қосылады: ақша депозитте жатса, пайыздар да жұмыс істейді. Мысалда жылдық 14% алайық. Мөлшерлемені өз банкіңіздің нақты шарттарымен тексеріңіз.
2-қадам: айлық жарнаны есептеңіз
Пайызсыз есеп қарапайым: (3 000 000 − 500 000) / 24 = 104 167 ₸ айына.
Пайызбен Excel-дің PMT функциясы керек:
=-PMT(14%/12;24;-500000;3000000)
Нәтиже — шамамен 85 000 ₸. Яғни ай сайынғы капиталдандыру айлық жарнаны 19 000 ₸-ге жуық азайтады. Функция алдындағы минус нәтижені оң сан етіп көрсету үшін қойылған: Excel-де салынған ақша теріс, алынатын ақша оң таңбамен жазылады.
| Нұсқа | Айлық жарна, ₸ | 24 айда өз ақшаңыз, ₸ |
|---|---|---|
| Пайызсыз | 104 167 | 2 500 000 |
| Жылдық 14% | 85 032 | 2 040 773 |
3-қадам: мақсатқа қашан жетесіз?
Кері сұрақ: «Айына 80 000 ₸ сала аламын — қанша уақыт керек?» Бұған NPER жауап береді:
=NPER(14%/12;-80000;-500000;3000000)
Нәтиже — 25,2 ай, яғни 26-шы айда мақсат орындалады. Мерзімді нақты күнге айналдыру үшін: =EDATE(TODAY();ROUNDUP(B5;0)), мұндағы B5 — NPER нәтижесі (ұяшыққа күн пішімін қойыңыз).
4-қадам: айлық кестені құрыңыз
Кесте мотивацияны ұстауға көмектеседі: әр ай қалдық қалай өсетінін көресіз. Бағандар: «Ай», «Басындағы қалдық», «Жарна», «Пайыз», «Соңындағы қалдық».
- Пайыз:
=B2*$F$1/12(F1 — жылдық мөлшерлеме) - Соңындағы қалдық:
=B2+C2+D2 - Келесі айдың басы:
=E2
Бұл кестеде «жарна ай соңында салынады» деп есептейміз — PMT функциясы да әдепкі бойынша солай санайды.
Қаржы жастығы — бірінші мақсат
Ірі сатып алуларға жинамас бұрын, қаржы жастығын жасаған дұрыс — жұмыстан айырылғанда немесе ауырғанда өмір сүруге жететін резерв. Әдеттегі бағдар — 3–6 айлық шығын.
Айлық шығындарыңыз 350 000 ₸ болса, 4 айлық жастық = 1 400 000 ₸. Айына 70 000 ₸ салсаңыз, пайызды есептемегенде 20 айда жиналады. Жастық ақшасын тез қолжетімді жерде (жинақ шоты, мерзімінен бұрын алуға болатын депозит) сақтаңыз.
Жиі кездесетін қателер
- Бір мезгілде тым көп мақсат. Бес мақсатқа 10 000 ₸-ден салу бір де бір мақсатқа жеткізбеуі мүмкін. Басымдықтарды белгілеңіз.
- Жылдық мөлшерлемені 12-ге бөлмеу. PMT-ге 14% емес, 14%/12 беру керек, әйтпесе нәтиже мүлде қате шығады.
- Инфляцияны ұмыту. Екі жылдан кейін көліктің бағасы өзгереді. Мақсатты сомаға жыл сайын шолу жасап отырыңыз.
- Жиналған ақшаны күнделікті картада ұстау. Бөлек шот «байқамай жұмсап қоюдан» сақтайды.
Дайын Excel үлгісі
Тегін «Мақсатқа жинақ жоспарлаушысы» үлгісі жоғарыда сипатталған есептердің бәрін бір файлда жасайды:
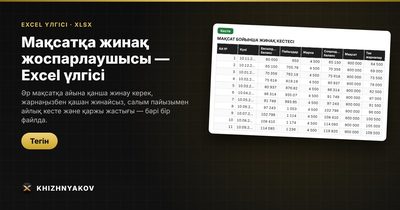
- «Мақсаттар» — 10 мақсатқа дейін: сома, мерзім, жиналғаны, мөлшерлеме, сіздің жарнаңыз, қажетті жарна, мақсатқа жету мерзімі және прогресс. Мерзімді айлармен немесе мақсат күнімен беруге болады.
- «Кесте» — таңдалған мақсат бойынша пайыздары бар 120 айға дейінгі айлық кесте және диаграмма.
- «Қаржы жастығы» — айлық шығындар × айлар саны, жинау мерзімі және қажетті жарна.
- «Жиынтық» — барлық мақсаттар мен жастық, жалпы жарна және оның табыстағы үлесі, екі диаграмма.
Қажетті жарна PMT функциясымен есептеледі, пайыздар ай сайын, жарна ай соңында. Салым жоқ болса, мөлшерлемені 0 қойсаңыз болды. Excel 2007 және жаңарақ, LibreOffice, макростарсыз, қазақ тілінде.
Жиі қойылатын сұрақтар
Айына табыстың қанша пайызын жинау керек?
Жиі айтылатын бағдар — 10–20%, бірақ маңыздысы пайыз емес, тұрақтылық. Аз сомадан бастап, табыс өскен сайын жарнаны көтерген жөн.
Жалақы тұрақсыз болса, жоспарды қалай құрамын?
Айлық жарнаны ең төмен табысыңызға қарай белгілеңіз, ал жақсы айларда қосымша салым жасаңыз. Кестеде нақты салынған соманы жазып отырсаңыз, қалған мерзім өздігінен қайта есептеледі.
Депозит пайызын ескеру керек пе?
Мерзім бір жылдан ұзақ болса — иә, айырма айтарлықтай. Қысқа мерзімде (3–6 ай) пайыздың әсері аз, мөлшерлемені 0 қойып, сақтықпен есептеуге болады.
Бір мезгілде қарызды жабу мен ақша жинауды қалай үйлестіремін?
Жоғары пайызды қарыздарды (кредит карталары) алдымен жабу әдетте тиімдірек. Бірақ шағын қаржы жастығын қатар жинаған жөн, әйтпесе кез келген күтпеген шығын жаңа қарызға әкеледі.