
KHIZHNYAKOVGuias

← Todas as planilhas

Financiamento Imobiliário com Amortização Antecipada em Excel: Cronograma, Economia de Juros e Comparação

Cronograma de parcelas fixas de até 360 meses, amortizações antecipadas nos modos “reduzir o prazo” e “reduzir a parcela”, recálculo do saldo, economia de juros e comparação com o cronograma sem amortizações.

Financiamento Imobiliário com Amortização Antecipada em Excel: Cronograma, Economia de Juros e Comparação
290 ₽
≈ 3 USD
Modelo em branco + exemplo preenchido · Excel 2007+, LibreOffice, Google Planilhas
O pagamento é processado com segurança pela YooKassa em rublos russos. Se o seu cartão for recusado, escreva para info@хижняков.рф e encontraremos outra forma de pagamento.

Para que serve

Antes de colocar dinheiro extra no financiamento, vale ver o que isso rende: quanto o prazo diminui, quantos juros você economiza e como muda a parcela. Na planilha você lança as amortizações antecipadas — datas, valores e modo — e ela recalcula o saldo mês a mês e compara os dois cenários.

O que há dentro

  • “Parâmetros”: valor, taxa, prazo de até 360 meses, datas de liberação e da primeira parcela, parcela e totais na data atual.
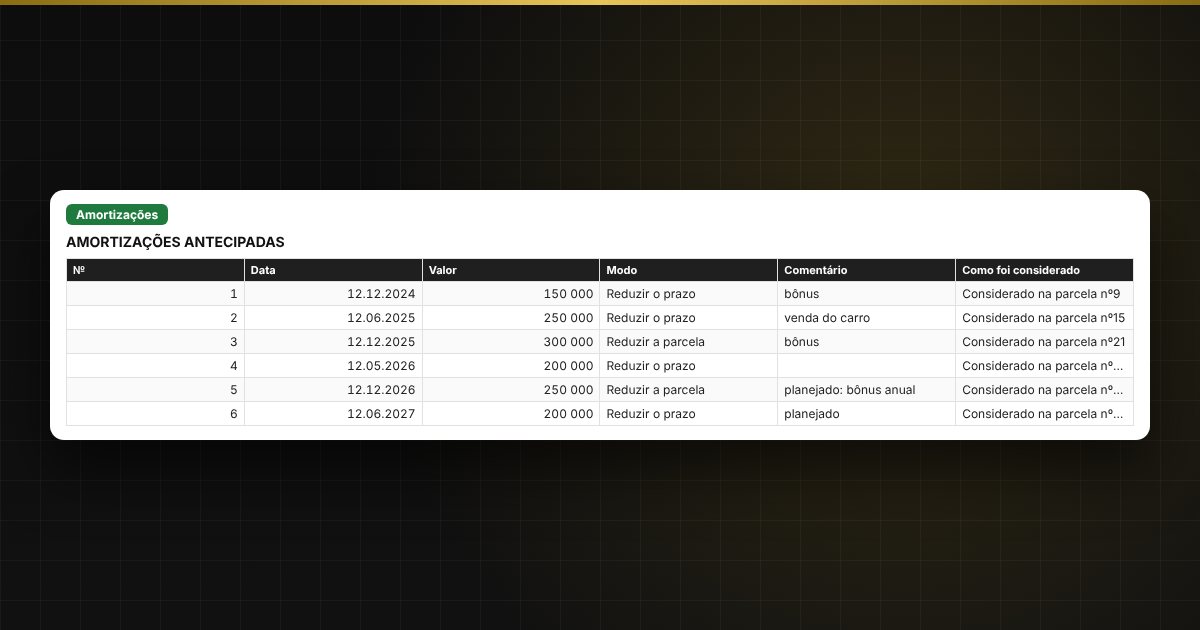
  • “Amortizações”: até 60 lançamentos — data, valor, modo “Reduzir o prazo” ou “Reduzir a parcela”, com indicação da parcela em que foi considerada; é possível lançar amortizações planejadas.
  • “Cronograma”: parcela a parcela — juros, principal, amortização antecipada, saldo; as amortizações ficam coloridas e as parcelas já pagas em cinza.
  • “Cronograma sem amortizações”: o mesmo financiamento sem amortizações antecipadas.
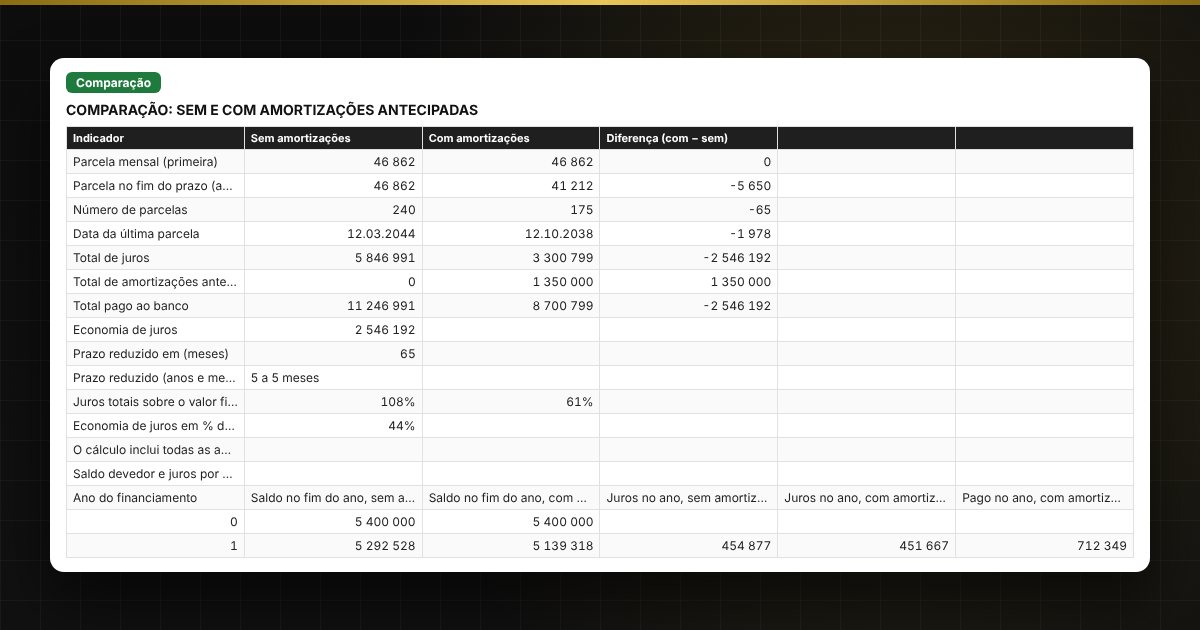
  • “Comparação”: prazo, parcela, total de juros, economia de juros e saldo por ano, com gráfico do saldo em duas linhas.

Para quem é

Pessoas com financiamento imobiliário ou outros empréstimos de parcelas fixas que planejam amortizações antecipadas e querem comparar as opções “reduzir o prazo” e “reduzir a parcela”.

Compatibilidade

Excel 2007 e posterior, LibreOffice. Sem macros. Taxas, limites e valores de referência ficam nos parâmetros: antes de usar, confira-os com as regras vigentes. O cálculo é aproximado. O arquivo está em português (Brasil).

Perguntas e respostas

Qual a diferença entre os modos “Reduzir o prazo” e “Reduzir a parcela”?
Ao reduzir o prazo, a parcela continua a mesma e o financiamento é quitado mais rápido. Ao reduzir a parcela, o prazo não muda e a parcela é recalculada sobre o saldo. A primeira opção costuma economizar mais juros.
Por que os valores diferem do cronograma do banco?
O banco calcula os juros pelo número real de dias do período e do ano, enquanto a planilha usa um cálculo simplificado, pela taxa dividida por 12. A diferença costuma ser de dezenas ou centenas de reais. Peça o cronograma exato ao banco.
Posso considerar amortizações futuras?
Sim. Lance datas e valores planejados na aba “Amortizações” e, em “Comparação”, você verá a economia considerando os planos. As parcelas até a data atual ficam em cinza no “Cronograma”.
O que a planilha não considera?
Taxa variável ou alterada, tarifas, seguro, carência e a forma específica de recálculo de cada banco. O cálculo é aproximado.