
KHIZHNYAKOV

← Todas as planilhas

Planejador de pagamento de dívidas — Modelo Excel

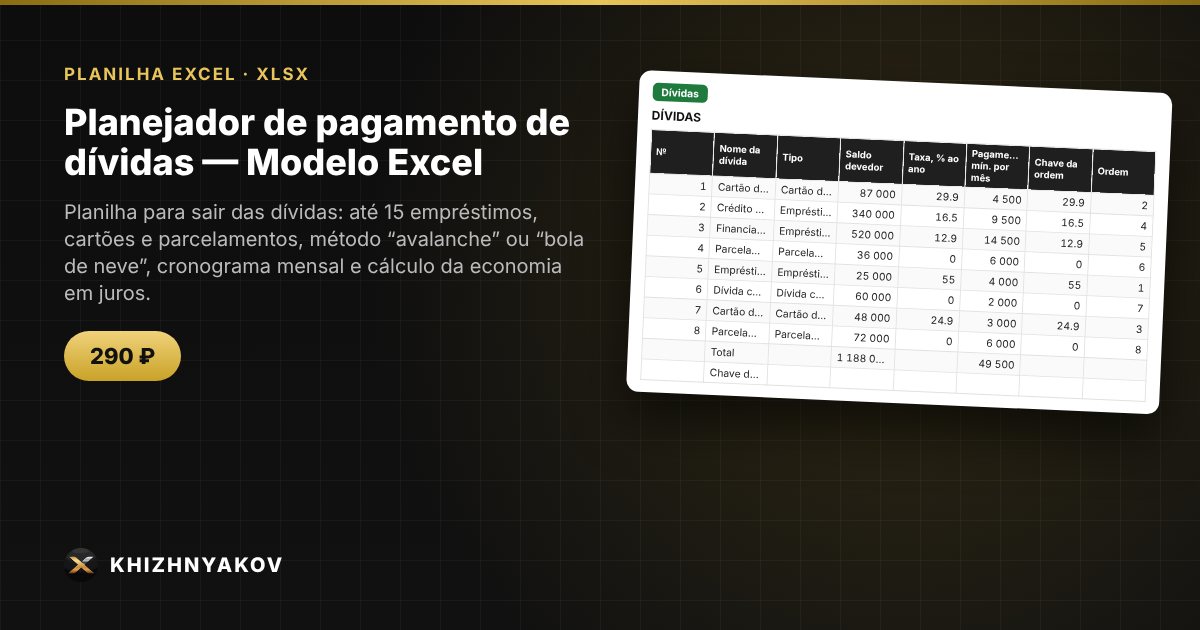
Planilha para sair das dívidas: até 15 empréstimos, cartões e parcelamentos, método “avalanche” ou “bola de neve”, cronograma mensal e cálculo da economia em juros.

Planejador de pagamento de dívidas — Modelo Excel
290 ₽
≈ 3 USD
Modelo em branco + exemplo preenchido · Excel 2007+, LibreOffice, Google Planilhas
O pagamento é processado com segurança pela YooKassa em rublos russos. Se o seu cartão for recusado, escreva para info@хижняков.рф e encontraremos outra forma de pagamento.

Para que serve

Quando há várias dívidas, não fica claro qual pagar primeiro e quando tudo vai acabar. Aqui você informa saldos, taxas e pagamentos mínimos, escolhe o método, e a planilha monta um cronograma de 10 anos: ordem de pagamento, data em que você sai das dívidas e quanto vai economizar em juros em comparação com pagar só os mínimos.

O que tem dentro

  • “Parâmetros”: método (“Avalanche” ou “Bola de neve”), orçamento total para dívidas por mês, data do primeiro pagamento, verificação se o dinheiro cobre os pagamentos mínimos.
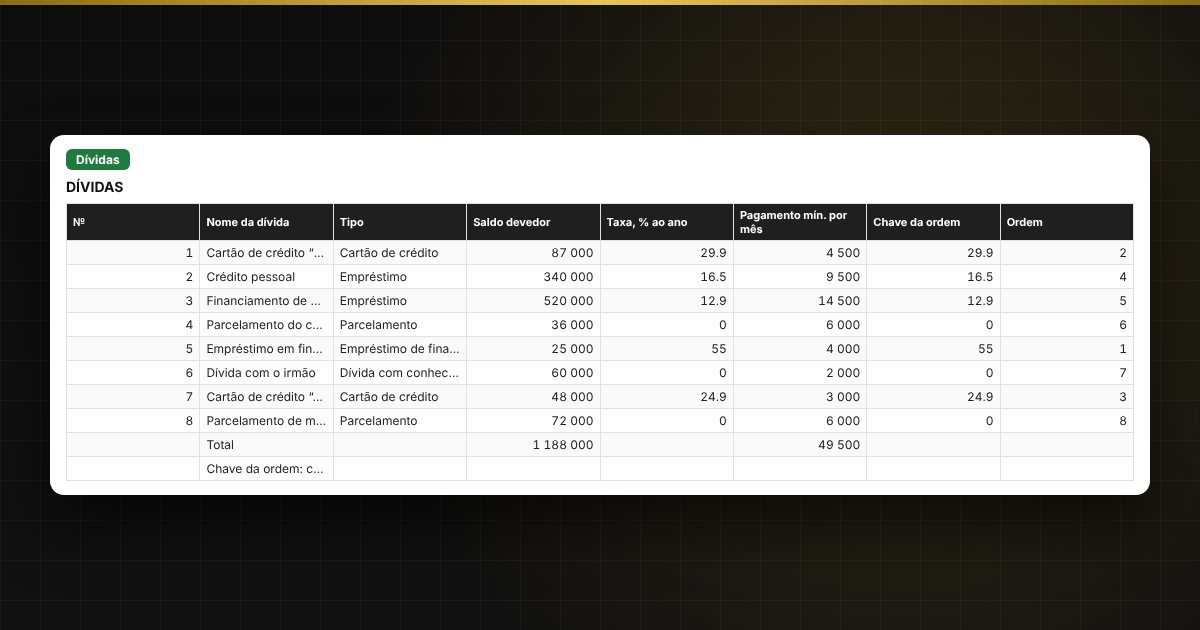
  • “Dívidas”: até 15 dívidas: nome, tipo, saldo, taxa, pagamento mínimo; ordem de pagamento, prazo e data de quitação de cada dívida, juros e economia.
  • “Cronograma”: plano mensal para 120 meses e detalhamento por dívida, comparação com pagar apenas os mínimos.
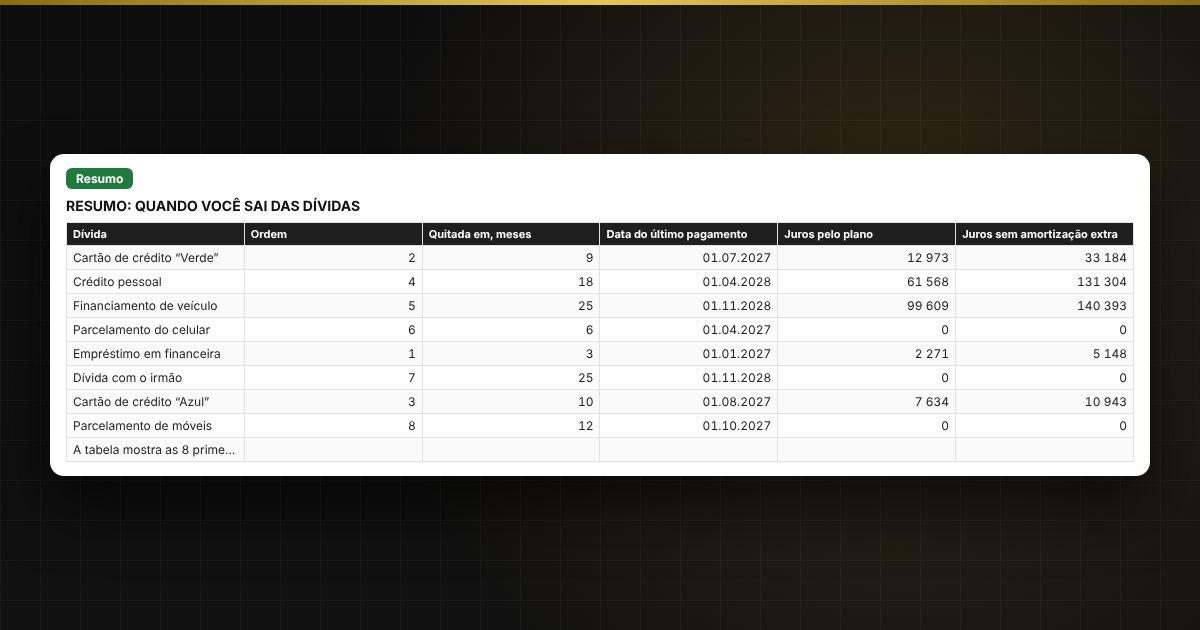
  • “Resumo”: prazo para sair das dívidas, custo total em juros, economia em juros, dois gráficos.

Para quem é

Para quem tem vários empréstimos, cartões de crédito, parcelamentos ou financiamentos e quer entender em que ordem e em quanto tempo quitá-los. Serve para o orçamento familiar e para consultoria financeira pessoal.

Compatibilidade

Excel 2007 ou superior, LibreOffice. Sem macros. Taxas e valores ficam nos parâmetros: confira-os antes de usar. O cálculo é aproximado.

O arquivo está em português (Brasil).

Perguntas e respostas

Qual a diferença entre “avalanche” e “bola de neve”?
A “avalanche” direciona o dinheiro livre para a dívida com a maior taxa e geralmente gera o menor custo em juros. A “bola de neve” quita primeiro o menor saldo: as dívidas somem mais rápido, o que ajuda a manter o plano.
O que é o orçamento para dívidas?
É o valor total que você pode destinar por mês a todas as dívidas juntas. Dele saem os pagamentos mínimos, e tudo o que passar do mínimo vai para a dívida prioritária.
O que acontece quando uma dívida é quitada?
O pagamento dela não some: o dinheiro liberado passa para a próxima dívida da ordem, e o plano acelera como uma bola de neve.
O cálculo é preciso?
O cálculo é simplificado: os juros incidem uma vez por mês sobre o saldo; tarifas, seguros e multas não são considerados. Confira os valores exatos com o cronograma de pagamentos do seu banco.