KHIZHNYAKOV
Biznes-reja uchun moliyaviy model: Excelda 36 oyni oyma-oy hisoblash
Kichik biznes moliyaviy modeli: 36 oylik biznes-reja — Excel shabloni — Shablonni ochish →
Biznes gʻoyasi qogʻozda doim yaxshi koʻrinadi. Savollar raqamlar boshlanganda paydo boʻladi: boshlash uchun qancha pul kerak, birinchi oylarda zarar qancha boʻladi, qachon foydaga chiqiladi va bankdan kredit olsa, toʻlovlarga pul yetadimi? Bu savollarga moliyaviy model javob beradi.
Moliyaviy model — bu farazlar asosida oyma-oy quriladigan hisob: sotuv hajmi, narx, xarajatlar va soliqdan tushum, foyda va pul oqimi chiqadi. Quyida uni Excelda qanday tuzishni kichik qahvaxona misolida koʻrib chiqamiz.
Model tuzilishi: uchta blok
- Farazlar — barcha kiritiladigan raqamlar bir joyda: narxlar, hajmlar, oʻsish surʼati, xarajatlar, soliq stavkasi, investitsiyalar, kredit. Ularni rang bilan ajrating (masalan, sariq kataklar) — boshqa hech qayerda qoʻlda raqam yozilmaydi.
- Hisob — ustunlarda 36 oy, qatorlarda hajm, tushum, xarajatlar, soliq, foyda, pul oqimi. Faqat formulalar.
- Xulosa — asosiy natijalar: oʻzini qoplash, birinchi foydali oy, kassa uzilishi, yillik yakunlar.
Bu ajratish muhim: «agar narx 10% past boʻlsa-chi?» degan savolga bitta katakni oʻzgartirib javob olasiz.
Misol: qahvaxona farazlari
| Faraz | Qiymat |
|---|---|
| Boshlangʻich investitsiya (taʼmir, uskuna) | 150 000 000 soʻm |
| Oʻrtacha chek | 30 000 soʻm |
| Bir chekka oʻzgaruvchan xarajat | 10 000 soʻm |
| Birinchi oy sotuvi | 1 500 chek |
| Oylik oʻsish | 5%, maksimum 3 000 chek |
| Doimiy xarajatlar (ijara, maosh, kommunal) | 25 000 000 soʻm/oy |
| Tushumdan soliq (misol uchun) | 4% |
Hisob qatorlari
- Hajm: =MIN(Maksimum; oldingi oy × (1 + oʻsish)).
- Tushum: hajm × oʻrtacha chek.
- Oʻzgaruvchan xarajatlar: hajm × birlik xarajati.
- Soliq: tushum × stavka (yoki tanlangan rejimga qarab foydadan).
- Foyda: tushum − oʻzgaruvchan − doimiy − soliq.
- Jamlangan pul oqimi: −investitsiya + barcha oylar foydasi yigʻindisi.
Birinchi oy: tushum 45 mln, oʻzgaruvchan xarajat 15 mln, soliq 1,8 mln, doimiy 25 mln — foyda 3,2 mln soʻm. 12-oyga kelib hajm 2 567 chekka oʻsadi, oylik foyda esa 23 mln dan oshadi. Jamlangan pul oqimi 13-oyda musbatga chiqadi — bu oʻzini qoplash muddati.
Zararsizlik nuqtasi
Bir chekdan qoladigan hissa: 30 000 − 10 000 − 1 200 (soliq) = 18 800 soʻm. Zararsizlik: 25 000 000 / 18 800 ≈ 1 330 chek oyiga. Rejadagi 1 500 chek bu chegaradan atigi 13% yuqori — xavfsizlik zaxirasi kichik.
Kassa uzilishi
Foyda va pul bir xil narsa emas. Kredit toʻlovlari, oldindan toʻlanadigan ijara, tovar zaxirasi — bular pulni foyda hisobotida koʻrinmasdan oladi. Kassa uzilishi — hisobdagi pul noldan pastga tushadigan oy.
Misolimizda agar birinchi oyda 1 500 emas, 900 chek sotilsa, oy taxminan 8 mln soʻm zarar bilan yopiladi. Agar barcha pul investitsiyaga ketgan boʻlsa, ish haqi toʻlashga pul qolmaydi. Shuning uchun boshlangʻich kapitalga birinchi oylar uchun aylanma mablagʻ zaxirasini qoʻshish kerak. Formula: hisobdagi qoldiq = oldingi qoldiq + oy pul oqimi; kassa uzilishi oyi: qoldiq < 0 boʻlgan birinchi ustun.
Koʻp uchraydigan xatolar
- Birinchi oydan toʻliq sotuv. Yangi joy oʻz mijozlarini bir necha oyda topadi. Oʻsish egri chizigʻini real qiling.
- Mavsumiylikni unutish. Yozda muzqaymoq, qishda issiq ichimliklar — har bir oyga koeffitsiyent qoʻying.
- Egasining maoshini qoʻshmaslik. Agar oʻzingiz ishlasangiz, oʻz mehnatingizni ham doimiy xarajatga kiriting.
- Faqat bitta ssenariy. Sotuv 20% kam boʻlsa nima boʻladi? Model aynan shu savol uchun kerak.
- Soliq stavkalarini tekshirmaslik. Stavka va rejimlar oʻzgaradi — ularni amaldagi qonunchilik boʻyicha aniqlang.
Tayyor shablon: kichik biznes moliyaviy modeli
Pullik shablon 36 oylik modelni tayyor holda beradi — siz faqat sariq kataklarga farazlarni kiritasiz.
- «Farazlar» — parametrlar va soliq rejimi («Tushumdan soliq», «Daromad minus xarajat» yoki foyda soligʻi), mahsulotlar (narx, xarajat, hajm, oʻsish, chegara), boshlangʻich investitsiyalar, doimiy xarajatlar, kredit va mavsumiylik.
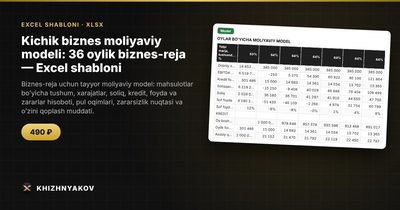
- «Model» — 36 oy: hajmlar, tushum, foyda va zararlar hisoboti, kredit jadvali, pul oqimlari hisoboti, zararsizlik nuqtasi, jamlangan pul oqimi.
- «Xulosa» — oʻzini qoplash, birinchi foydali oy, kassa uzilishi va qancha mablagʻ yetishmasligi, uch yil boʻyicha yakunlar, mahsulotlar boʻyicha tushum va ikkita diagramma.
Fayl Excel 2007 va undan yangi versiyalarida hamda LibreOffice’da makroslarsiz ishlaydi. Boʻsh jadval va namuna bilan keladi. Soliq hisobi soddalashtirilgan, stavkalar parametrlarga chiqarilgan — ularni amaldagi qonunchilik bilan solishtiring.
Koʻp beriladigan savollar
Bank uchun biznes-rejaga shu model yetarlimi?
Raqamli qism uchun asos boʻladi: tushum, foyda, pul oqimi va kredit toʻlovlari jadvali. Lekin bank odatda matnli qism — bozor, raqobatchilar, jamoa tavsifini ham soʻraydi; ularni alohida tayyorlaysiz.
Farazlarni qayerdan olaman?
Oʻxshash bizneslarni kuzating, yetkazib beruvchilardan narx soʻrang, ijara eʼlonlarini koʻring. Ishonchingiz komil boʻlmagan raqamlar uchun ehtiyotkor qiymatni oling va keyin sezgirlikni tekshiring.
Mavjud biznesni kengaytirish uchun ham ishlatsa boʻladimi?
Ha. Yangi filial yoki yoʻnalishni alohida loyiha sifatida modellashtiring: uning investitsiyasi, qoʻshimcha tushum va xarajatlari. Shunda kengayish oʻzini qachon qoplashi koʻrinadi.
Kredit bilan va kreditsiz variantlarni qanday solishtiraman?
Kredit summasini nolga qoʻyib, xulosani saqlab oling, keyin kredit bilan qayta hisoblang. Kassa uzilishi va yillik foyda farqi kredit kerakmi yoki yoʻqligini koʻrsatadi.