KHIZHNYAKOV
Sondertilgung berechnen: Was bringt sie beim Immobilienkredit?
Immobilienkredit mit Sondertilgung in Excel: Tilgungsplan, Zinsersparnis, Vergleich — Zur Vorlage →
Wer ein paar Tausend Euro übrig hat, steht vor der Frage: aufs Tagesgeldkonto legen oder in den Immobilienkredit stecken? Eine Sondertilgung senkt die Restschuld, und weil Zinsen auf die Restschuld anfallen, sinken auch die künftigen Zinskosten. Wie stark, hängt von Zinssatz, Restlaufzeit und Zeitpunkt ab. Raten lässt sich das schlecht, rechnen lässt es sich gut.
Dieser Artikel zeigt Schritt für Schritt, wie Sie die Wirkung einer Sondertilgung in Excel berechnen und die beiden gängigen Varianten vergleichen: gleiche Rate bei kürzerer Laufzeit oder gleiche Laufzeit bei niedrigerer Rate.
Schritt 1: Die Annuität berechnen
Bei einem Annuitätendarlehen ist die monatliche Rate konstant. Excel liefert sie mit der Funktion RMZ:
=RMZ(Zins/12;Monate;-Darlehen)
Beispiel: Darlehen 300.000 Euro, Sollzins 3,6 % pro Jahr, Laufzeit 25 Jahre, also 300 Monate. Die Rate beträgt rund 1.518,01 Euro. Über die gesamte Laufzeit zahlen Sie 300 × 1.518,01 = 455.402 Euro, davon 155.402 Euro Zinsen.
Hinweis: Die Rechnung teilt den Jahreszins einfach durch 12. Banken rechnen oft taggenau, daher weicht der Plan Ihrer Bank leicht ab.
Schritt 2: Den Tilgungsplan aufbauen
Pro Monat eine Zeile mit diesen Spalten: Rate Nr., Restschuld zu Beginn, Zinsen, Tilgung, Sondertilgung, Restschuld am Ende.
- Zinsen:
=Restschuld_Anfang*Zins/12 - Tilgung:
=Rate-Zinsen - Restschuld Ende:
=Restschuld_Anfang-Tilgung-Sondertilgung
Die erste Zeile startet mit dem Darlehensbetrag, jede weitere übernimmt die Restschuld der Vorzeile. Alternativ liefern ZINSZ und KAPZ die Anteile für einen bestimmten Monat, ohne den Plan zu bauen.
Schritt 3: Eine Sondertilgung einbauen
Sie zahlen nach 3 Jahren (36 Raten) einmalig 20.000 Euro. Die Restschuld beträgt zu diesem Zeitpunkt rund 276.543 Euro und sinkt durch die Sondertilgung auf rund 256.543 Euro.
Variante A: Laufzeit verkürzen. Die Rate bleibt bei 1.518,01 Euro, der Kredit ist schneller weg. Die neue Restlaufzeit berechnet ZZR:
=ZZR(Zins/12;-Rate;Restschuld)
Ergebnis: etwa 236 statt 264 Monate, also rund 28 Monate oder 2 Jahre und 4 Monate früher. Die Zinsen insgesamt sinken auf rund 133.000 Euro.
Variante B: Rate senken. Die Laufzeit bleibt bei 300 Monaten, die Rate wird auf die neue Restschuld neu berechnet: =RMZ(Zins/12;264;-256543). Das ergibt rund 1.408,22 Euro, also etwa 110 Euro weniger pro Monat. Die Zinsen insgesamt sinken auf rund 146.400 Euro.
| Variante | Rate | Restlaufzeit | Zinsen gesamt | Ersparnis |
|---|---|---|---|---|
| ohne Sondertilgung | 1.518,01 | 264 Monate | rund 155.400 | 0 |
| A: Laufzeit verkürzen | 1.518,01 | rund 236 Monate | rund 133.100 | rund 22.350 |
| B: Rate senken | 1.408,22 | 264 Monate | rund 146.400 | rund 8.980 |
Variante A spart hier etwa zweieinhalbmal so viele Zinsen, denn Sie zahlen weiter die volle Rate und tilgen schneller. Variante B schafft dafür monatlich mehr Luft im Haushalt. Welche besser ist, hängt weniger von der Mathematik als von Ihrer Situation ab.
Schritt 4: Vor dem Handeln die Bedingungen prüfen
Eine Rechnung in Excel ersetzt nicht den Blick in den Kreditvertrag. Klären Sie vorher:
- Ist eine Sondertilgung vertraglich erlaubt, und bis zu welcher Höhe pro Jahr?
- Fallen Gebühren oder eine Vorfälligkeitsentschädigung an?
- Wie ist der Zins gebunden, und was passiert nach Ablauf der Zinsbindung?
- Ist es sinnvoll, einen Notgroschen zu behalten, statt alles in den Kredit zu stecken?
Häufige Fehler
- Nur die Rate betrachten. Entscheidend ist die Summe der Zinsen über die Laufzeit.
- Den Zinssatz mit dem effektiven Jahreszins verwechseln. In die Rechnung gehört der Sollzins.
- Zu spät tilgen. Dieselbe Sondertilgung spart umso mehr, je früher sie erfolgt. Probieren Sie es mit einem Datum nach 1 Jahr und nach 10 Jahren durch.
- Mehrere Sondertilgungen vergessen. Regelmäßige Zahlungen wirken stärker als eine einzelne.
Die fertige Excel-Vorlage
Die kostenpflichtige Vorlage „Immobilienkredit mit Sondertilgung“ nimmt Ihnen den Aufbau ab:
- „Parameter“: Betrag, Zins, Laufzeit bis 360 Monate, Auszahlungsdatum, Datum der ersten Rate, dazu Rate und Summen zum aktuellen Datum.
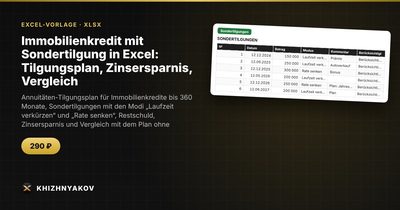
- „Sondertilgungen“: bis zu 60 Tilgungen mit Datum, Betrag und Modus „Laufzeit verkürzen“ oder „Rate senken“ sowie dem Vermerk, in welcher Rate sie berücksichtigt wurden. Auch geplante Tilgungen sind möglich.
- „Tilgungsplan“: Rate für Rate Zinsen, Tilgung, Sondertilgung und Restschuld. Sondertilgungen sind farblich markiert, vergangene Raten grau.
- „Plan ohne Sondertilgung“: dasselbe Darlehen ohne Sondertilgungen.
- „Vergleich“: Laufzeit, Rate, Mehrkosten, Zinsersparnis und Restschuld nach Jahren, dazu ein Diagramm der Restschuld mit zwei Linien.
Die Datei läuft ohne Makros in Excel 2007 und neuer sowie in LibreOffice und ist auf Deutsch. Im Paket sind eine leere Tabelle und ein ausgefülltes Beispiel mit fiktiven Daten. Nicht berücksichtigt werden variable oder sich ändernde Zinsen, Gebühren, Versicherung, Tilgungspausen und die besondere Neuberechnungsweise einer bestimmten Bank. Die Berechnung ist ein Richtwert, verbindlich ist der Plan Ihrer Bank.
FAQ
Lohnt sich Sondertilgung oder ist Anlegen besser?
Vergleichen Sie den Kreditzins mit der Rendite, die Sie nach Steuern und Risiko am Markt erzielen können. Liegt der Kreditzins höher als eine sichere Anlage, spricht das für die Tilgung. Behalten Sie in jedem Fall eine Liquiditätsreserve.
Warum weichen meine Zahlen vom Tilgungsplan der Bank ab?
Weil Banken oft taggenau rechnen, Gebühren erheben oder Raten zu bestimmten Stichtagen verbuchen. Die Abweichung ist meist klein, sollte aber nicht überraschen.
Kann ich künftige Sondertilgungen vorab simulieren?
Ja. Tragen Sie geplante Beträge und Termine als Sondertilgung ein und vergleichen Sie das Ergebnis mit dem Plan ohne Sondertilgung.
Was ist besser: Laufzeit verkürzen oder Rate senken?
Rein rechnerisch spart die Verkürzung der Laufzeit mehr Zinsen. Die niedrigere Rate verschafft dagegen monatlich Spielraum. Entscheiden Sie nach Ihrer Haushaltslage.